Jubilados y pensionados: el mapa completo de descuentos que se activan al pagar con la tarjeta de débito
Supermercados, farmacias y bancos disputan al mismo cliente con reintegros, topes y días diferenciales: cuánto se puede ahorrar realmente y por qué el día y el comercio elegido cambian el resultado
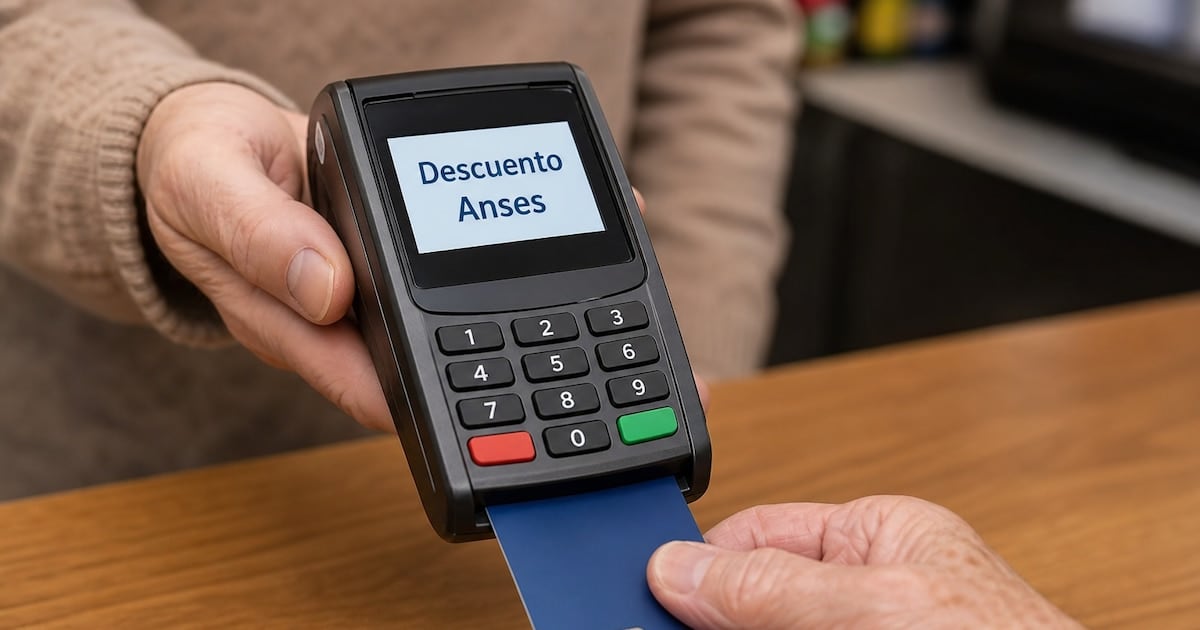
El primer dato es el que define la estrategia de compra: el programa Beneficios Capital Humano de ANSES reúne más de 12.000 puntos de venta en todo el país y permite ahorrar al pagar con la tarjeta de débito donde se cobra la jubilación o pensión, sin inscripción previa y sin necesidad de cargar códigos ni gestionar trámites adicionales. La condición es concreta y excluyente: el reintegro se activa únicamente cuando la operación se abona en un local adherido con el plástico de débito asociado a la cuenta previsional, por lo que quien opte por pagar en efectivo o con otra tarjeta quedará afuera del beneficio sin posibilidad de reclamarlo.
En los más de 7.000 comercios que funcionan bajo el esquema general del programa, la bonificación alcanza el 10 por ciento los lunes, con un tope de 1.000 pesos por operación y la posibilidad de acumularla con otras promociones vigentes en el mismo local, una combinación que en la práctica puede estirar el ahorro mucho más allá del reintegro directo.
Supermercados con tope: dónde conviene poner el ojo en el límite
El precio cambia según la cadena y, sobre todo, según el día elegido. Carrefour aplica un 10 por ciento de lunes a miércoles, con un máximo mensual de 35.000 pesos, lo que lo convierte en una de las opciones con techo más alto del circuito. Día concentra ese mismo porcentaje los lunes, pero lo limita a 2.000 pesos por compra; a cambio, incluye todos los productos del local y permite sumar otras promociones, una flexibilidad que suele pasar inadvertida en el ticket. ChangoMás sostiene el 10 por ciento durante toda la semana, con un tope de 12.000 pesos por transacción y 50.000 pesos mensuales, una combinación atractiva para compras de gran volumen.
Supermercados sin tope y cadenas con letra chica
Para quienes priorizan no tener límite de gasto, la oferta se amplía. Josimar bonifica un 15 por ciento los martes, mientras que Toledo repite ese porcentaje los jueves, aunque excluye carnes, electrodomésticos, telefonía, bazar, textil y determinadas marcas, un detalle que puede vaciar de sentido el descuento si el carrito se concentra en esos rubros. Super CAS y FASA aplican un 10 por ciento los lunes y martes. En Disco, Jumbo y Vea la bonificación es del 10 por ciento, salvo en electrodomésticos, y suma un 20 por ciento adicional en perfumería y limpieza, sin tope, de lunes a jueves. Coto y La Anónima también ofrecen un 10 por ciento esos días, sin límite, pero no permiten combinar con otras promociones y replican las exclusiones que ya pesan sobre Toledo, un dato que suele descubrirse recién en la línea de caja.
La banca entra en escena con reintegros propios
Sobre la base de ANSES se monta una segunda capa de descuentos que dependen de cada entidad financiera y de sus plataformas digitales. Banco Nación ofrece un reintegro adicional del 5 por ciento en supermercados participantes mediante BNA+ MODO, con débito o crédito, hasta 5.000 pesos semanales y 20.000 mensuales. Galicia contempla hasta un 25 por ciento de ahorro, con límites mensuales de 20.000 pesos en supermercados y 12.000 en farmacias y ópticas. Supervielle ofrece un 50 por ciento de descuento en farmacias adheridas, una cifra que duplica cualquier propuesta cercana. Patagonia incluye hasta un 20 por ciento en farmacias, con un máximo mensual de 20.000 pesos.
El contraste entre lo que publicita cada organismo y lo que efectivamente se ve en el mostrador es el punto que más incomoda a los adultos mayores que recorren las góndolas: mientras los comunicados presentan porcentajes generosos y sin tope, la letra chica de cada cadena redefine el alcance real del beneficio, condiciona los días hábiles y limita los rubros alcanzados. Hay supermercados que publicitan un 15 por ciento pero excluyen carnes y electrodomésticos, otros que ofrecen un 10 por ciento sin tope pero bloquean la acumulación con promociones internas, y bancos que prometen hasta un 50 por ciento en farmacias pero solo en una red restringida de locales.
La pregunta de fondo que queda abierta es quién termina pagando la cuenta de esta competencia por el consumidor previsional: si el descuento se financia con la rentabilidad del comercio, con la margen del banco o con el aporte implícito de los mismos jubilados que, por elegir un día equivocado o un local no adherido, terminan recibiendo menos de lo que el programa les promete en el papel. Por ahora, el mapa de beneficios existe y es real, pero exige una lectura paciente del ticket, del calendario y del nombre de cada cadena antes de cargar el carrito.