La industria cerró agosto con cuatro de cada diez fábricas semiparadas y sin señales de reactivación
El INDEC marcó una utilización de la capacidad instalada del 58,5% en el sector manufacturero, con sectores enteros como la metalmecánica trabajando a poco más de un tercio de su potencial. Especialistas y comerciantes coinciden en que la demanda no alcanza para mover las máquinas y advierten que un eventual repunte se absorbería sin nuevas inversiones.
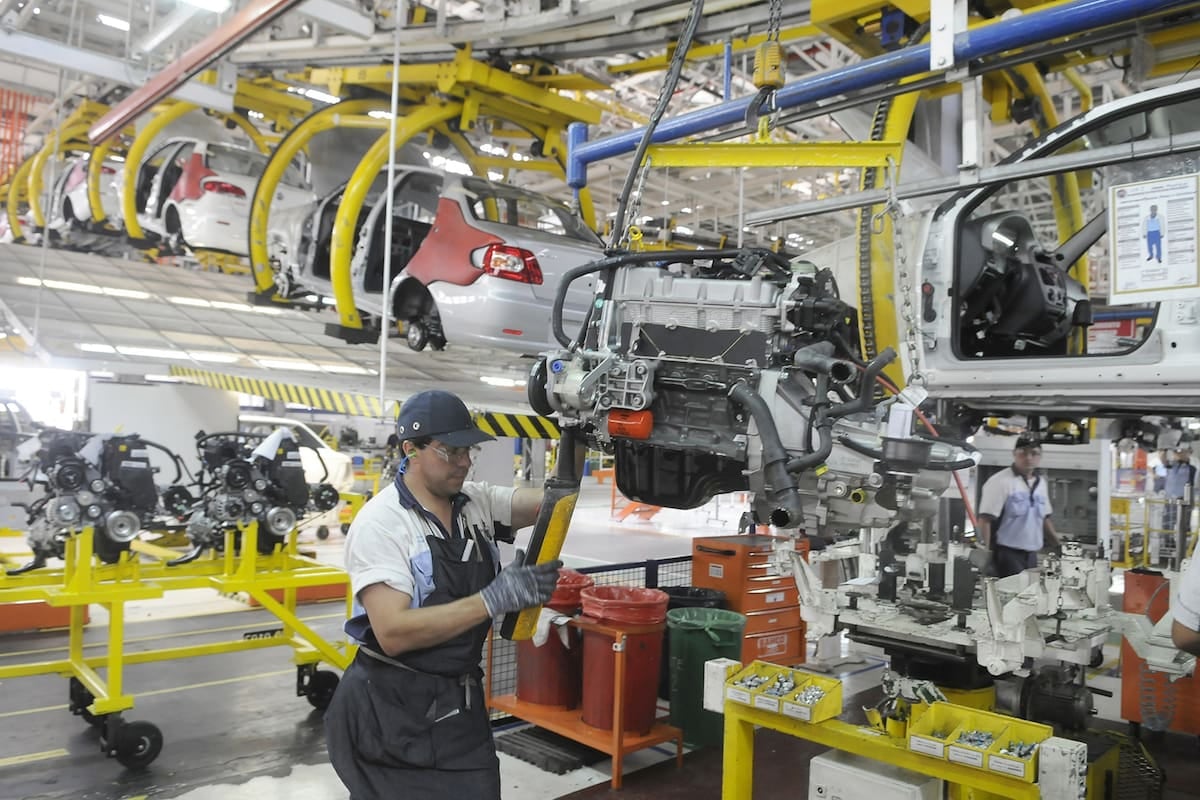
El Instituto Nacional de Estadística y Censos (INDEC) difundió este lunes que en agosto la industria manufacturera operó al 58,5% de su capacidad instalada, apenas tres décimas por encima del 58,2% registrado en julio, pero 1,1 puntos debajo del 59,6% que se había observado en el mismo mes de 2024. La fotografía que dejó el indicador es la de un parque fabril que, en términos agregados, tuvo sin uso efectivo más del 40% de las instalaciones disponibles, una magnitud que los propios técnicos del organismo describen como consistente con un ciclo de demanda que no termina de consolidarse.
Los rubros que más acusan la falta de pedidos
En la apertura por bloques, la radiografía fue desigual y dejó en evidencia a los sectores más expuestos al consumo interno. La metalmecánica excluida la automotriz utilizó apenas el 35,9% de su capacidad, casi nueve puntos menos que un año atrás, cuando se ubicaba en 44,6%. En el interior de ese conglomerado se destacaron las caídas en maquinaria agropecuaria (-37,9% interanual) y en la línea blanca, donde la fabricación de electrodomésticos retrocedió 28%. La industria automotriz tampoco escapó a la tendencia: pasó del 53,3% de agosto de 2024 al 46,2% actual, en sintonía con el freno que exhibieron las terminales en los volúmenes producidos. Los productos minerales no metálicos, que engloban a fabricantes de cemento y vidrio, operaron al 54,5%, cuatro puntos por debajo de la marca del año previo.
- Refinación de petróleo: 88,8% de uso, con suba interanual desde 86,1%, por mayor procesamiento de crudo.
- Industrias metálicas básicas: 70,1%, dentro de los niveles más altos del panel.
- Alimentos y bebidas: 66,4%, prácticamente sin cambios respecto de un año atrás y uno de los bloques de mayor peso en la estructura manufacturera.
- Sustancias y productos químicos: 65,2%, con avance frente al 60,1% previo, impulsado por detergentes y jabones (+6% interanual).
- Papel y cartón: 61,3%, en la franja media del panel.
- Productos minerales no metálicos: 54,5%, con caída interanual cercana a cuatro puntos.
- Industria automotriz: 46,2%, en retroceso frente al 53,3% de agosto de 2024.
- Metalmecánica excluida automotriz: 35,9%, la peor marca del relevamiento, con desplomes en maquinaria agropecuaria y electrodomésticos.
El indicador que publica el INDEC se construye a partir de un relevamiento que abarca entre 600 y 700 empresas manufactureras distribuidas en todo el país y mide, en cada caso, qué proporción de la capacidad productiva disponible está siendo efectivamente utilizada. El 58,5% de agosto deja, en consecuencia, un 41,5% ocioso: un volumen considerable de planta, turnos y personal potencialmente disponible que no se traduce en producción efectiva, ya sea por falta de pedidos, por stocks acumulados o por la decisión de las propias firmas de no forzar la marcha ante un escenario de márgenes ajustados.
La comparación con el promedio nacional ayuda a dimensionar la heterogeneidad. Si se toma el 58,5% como referencia del total manufacturero, los rubros vinculados al procesamiento de commodities y a la cadena química se ubicaron muy por encima de esa media, con la refinación de petróleo prácticamente saturada. Por el contrario, los bloques más ligados a la inversión productiva y al consumo durable quedaron sensiblemente por debajo, con la metalmecánica trabajando a poco más de un tercio de su potencial y la automotriz a menos de la mitad. La dispersión, según técnicos consultados, suele ser habitual en períodos de transición, pero la profundidad de las caídas en algunos segmentos no encuentra un antecedente cercano en la serie.
“En el contexto actual, una eventual recuperación del consumo se absorbería inicialmente con la capacidad ociosa existente, antes que derivar en nuevas inversiones o en mayor demanda de empleo.”Tomás Amerio, economista
En las recorridas por los polos industriales del conurbano bonaerense, la lectura que hacen los propios fabricantes coincide, en líneas generales, con la del indicador oficial. Rubén Domínguez, responsable de una pyme metalúrgica de San Martín dedicada a piezas para la línea blanca, reconoció a este medio que la planta corre con turnos reducidos desde hace varios meses: "Tenemos la estructura para producir el doble de lo que hoy sale por la puerta, pero no nos cierran los números para sumar un turno más. Cuando el cliente aparece, fabricamos; cuando no, mandamos al personal a mantenimiento. Es una industria que está, más que parada, contenida", describió el comerciante, que pidió no difundir el nombre de la firma por la sensibilidad de la información comercial.
El balance agregado muestra, además, que el repunte mensual de tres décimas no alcanzó para recuperar los picos del año, que se habían registrado en marzo (59,8%) y en abril (59,9%), y que la industria operó durante los últimos doce meses en una franja relativamente estrecha, en la que los avances de un mes suelen quedar neutralizados por los retrocesos del siguiente. Para el promedio móvil, el 58,5% de agosto se ubica apenas una décima por encima del registro de julio y consolida un piso que, en la comparación interanual, viene perdiendo terreno desde comienzos de 2025.
De cara a los próximos meses, la pregunta que cruza a cámaras empresarias, sindicatos y despachos oficiales es si la mejora estacional de fin de año alcanzará para activar la demanda contenida o si, como advierte el economista Tomás Amerio, la industria la absorberá con la capacidad ociosa disponible sin necesidad de nuevas inversiones, ni de tomar más personal, ni de ampliar turnos. El interrogante resulta clave porque de su respuesta depende, en buena medida, si el 58,5% de agosto termina siendo un piso transitorio o el anticipo de una utilización aún menor en los meses que vienen.